Stochastic Process

HW1

1

image-20230906124608269

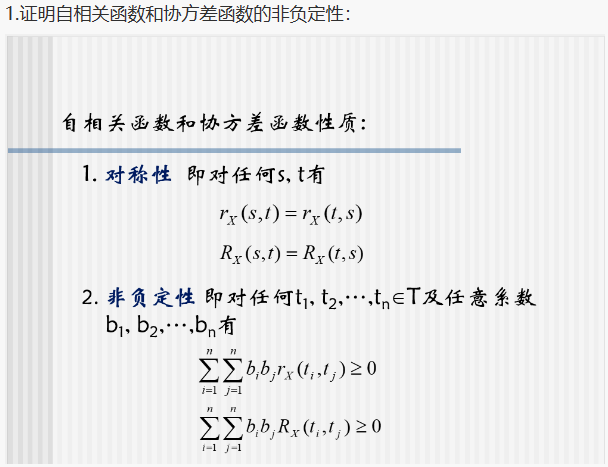
由方差的定义,有

Var(∑i=1nbiX(ti))⩾0,

也就是说

Cov(∑i=1nbiX(ti),∑i=1nbiX(ti))⩾0,

不妨将其改写为

Cov(∑i=1nbiX(ti),∑j=1nbjX(tj))⩾0.

展开即得

E(∑i=1nbiX(ti)⋅∑j=1nbjX(tj))−E(∑i=1nbiX(ti))E(∑j=1nbjX(tj))⩾0,E(∑i=1n∑j=1nbibjX(ti)X(tj))−∑i=1nbiE(X(ti))⋅∑j=1nbjE(X(tj))⩾0,∑i=1n∑j=1nbibjE(X(ti)X(tj))−∑i=1n∑j=1nbibjE(X(ti))E(X(tj))⩾0,∑i=1n∑j=1nbibj(E(X(ti)X(tj))−E(X(ti))E(X(tj)))⩾0,∑i=1n∑j=1nbibjCov(X(ti),X(tj))⩾0,∑i=1n∑j=1nbibjRX(ti,tj)⩾0.

由二阶原点矩的定义,

E[(∑i=1nbiX(ti))2]⩾0,E[∑i=1nbiX(ti)⋅∑i=1nbiX(ti)]⩾0,E[∑i=1nbiX(ti)⋅∑j=1nbjX(tj)]⩾0,E[∑i=1n∑j=1nbibjX(ti)X(tj)]⩾0,∑i=1n∑j=1nbibjE[X(ti)X(tj)]⩾0,∑i=1n∑j=1nbibjrX(ti,tj)⩾0.

2

image-20230906131505910

条件:

X(t)=sin2⁡(t+Θ),−∞<t<+∞,其中 Θ 服从区间 [0,π] 上的均匀分布,则

fΘ(θ)=1πI[0,π](θ).
E(X(t))=E(sin2⁡(t+Θ))=E(12−12cos⁡2(t+Θ))=12−12E(cos⁡(2t+2Θ))=12−12(cos⁡2t⋅E(cos⁡2Θ)−sin⁡2t⋅E(sin⁡2Θ))=12−12cos⁡2t⋅E(cos⁡2Θ)+12sin⁡2t⋅E(sin⁡2Θ),

其中

E(cos⁡2Θ)=∫0πcos⁡2θ⋅1π dθ=0,E(sin⁡2Θ)=∫0πsin⁡2θ⋅1π dθ=0,

从而 μX(t)=E(X(t))=1/2.

协方差函数

RX(t,s)=Cov(X(t),X(s))=E(X(t)X(s))−E(X(t))E(X(s))=E(sin2⁡(t+Θ)⋅sin2⁡(s+Θ))−14=E[(sin⁡(t+Θ)sin⁡(s+Θ))2]−14=E[(−12cos⁡(t+s+2Θ)+12cos⁡(t−s))2]−14=14E[cos2⁡(t+s+2Θ)]−12cos⁡(t−s)E[cos⁡(t+s+2Θ)]+14cos2⁡(t−s)−14,

其中

E[cos⁡(t+s+2Θ)]=cos⁡(t+s)E[cos⁡2Θ]−sin⁡(t+s)E[sin⁡2Θ]=0,E[cos2⁡(t+s+2Θ)]=12+12E[cos⁡(2t+2s+4Θ)]=12+12∫0πcos⁡(2t+2s+4θ)⋅1π dθ=12,

所以

RX(t,s)=14cos2⁡(t−s)−18.

特别,取 s=t,则

RX(t,t)=Var(X(t))=E(X2(t))−(E(X(t)))2=E(X2(t))−14=18,E(X2(t))=38.

所以 X(t) 为宽平稳过程.